عضو هیئت مدیره انجمن بلاکچین: مسئله رمزارز کمبود کنترل نیست؛ معماری درست حکمرانی نداریم
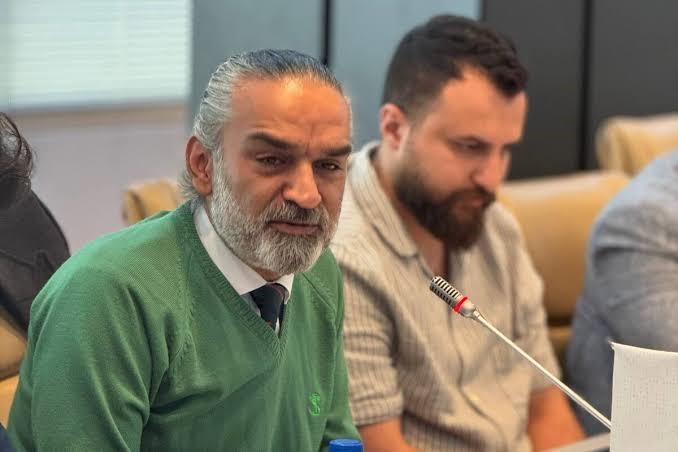
عضو هیئت مدیره انجمن بلاکچین، با تأکید بر اینکه اصل تنظیمگری در بازار رمزارز ضروری است، می گوید: مسئله اصلی صنعت، تعداد مقررات یا نهادهای تنظیمگر نیست؛ بلکه مشخص نبودن دقیق مسئولیتها، حدود صلاحیتها و قواعد بازی است. به گفته او، «کسبوکار با مقررات سخت هم میتواند برنامهریزی کند؛ با عدمقطعیت مقرراتی نمیتواند.»
به گزارش توسعه برند به نقل از کلیک؛ پشت نظامنامه رمزارز فقط بحث قانونمند کردن این بازار نیست؛ مسئله مهمتر این است که چه کسی بر پول، دارایی و دادههای این بازار کنترل داشته باشد. سهیل نیکزاد معتقد است حاکمیت باید بر پلتفرمها و محل نگهداری دارایی مردم نظارت جدی داشته باشد، اما تنظیمگری نباید به کنترل متمرکز فناوری، کیفپول شخصی و رفتار مالی شهروندان منجر شود.
در ادامه ابلاغ نظامنامه تنظیمگری حوزه رمزارز و شکلگیری ساختار جدید برای سیاستگذاری و نظارت بر این بازار، پرسش اصلی برای فعالان این صنعت این است که آیا نظام جدید واقعاً به پایان بلاتکلیفی رمزارز منجر میشود یا تنها تعداد نهادهای درگیر در این بازار را افزایش میدهد؟
سهیل نیکزاد، در گفتوگویی مفصل با پایگاه خبری «کلیک» درباره تعدد نهادهای درگیر، آینده صرافیهای رمزارزی، حریم خصوصی کاربران و احتمال مهاجرت کسبوکارها هشدار داد.
آیا با نظامنامه جدید، مسئله تنظیمگری رمزارز حل شده یا فقط تعداد تنظیمگرها بیشتر شده است؟
به نظرم نفس اینکه حاکمیت پذیرفته این بازار را نمیشود با بلاتکلیفی دائمی اداره کرد، قدم مثبتی است. اما زیاد شدن تعداد نهادها لزوماً به معنای بهتر شدن تنظیمگری نیست.
مسئله اصلی فعال اقتصادی این نیست که چند دستگاه درگیرند؛ مسئله این است که در هر فعالیت دقیقاً چه کسی مسئول است، چه قاعدهای حاکم است و اگر بین دو دستگاه اختلاف ایجاد شد، حرف آخر را چه کسی میزند.
اگر این موارد روشن نباشد، ما از خلأ تنظیمگری وارد «تورم تنظیمگری» شدهایم؛ یعنی مقررات داریم، ولی پیشبینیپذیری نداریم.
آیا بانک مرکزی باید درباره کل بازار رمزارز تصمیم بگیرد؟
به نظرم نه. بانک مرکزی طبیعتاً در پول، رمزپول، پرداخت، تسویه و نقاط اتصال دارایی دیجیتال به ریال و شبکه بانکی صلاحیت و مسئولیت جدی دارد. اما «رمزدارایی» یک طبقه واحد نیست.
یک توکن میتواند ماهیت پولی داشته باشد، دیگری اوراق بهادار باشد، یکی نماینده مالکیت یک دارایی واقعی باشد، دیگری ابزار تأمین مالی و دیگری اساساً یک دارایی غیرمتمرکز مانند بیتکوین.
منطق درست این نیست که بپرسیم «رمزارز دست چه نهادی باشد؟»؛ باید بپرسیم این فعالیت از نظر اقتصادی چه ماهیتی دارد و چه ریسکی ایجاد میکند. تنظیمگر باید از ماهیت فعالیت تبعیت کند، نه از اسم فناوری.
حضور ۱۳ نهاد در ساختار تنظیمگری میتواند به هماهنگی منجر شود یا بروکراسی را بیشتر میکند؟
میتواند هر دو نتیجه را داشته باشد. اگر ۱۳ نهاد یک تقسیم کار شفاف داشته باشند، این ساختار میتواند هماهنگی ایجاد کند. ولی اگر ۱۳ نهاد بتوانند همزمان درباره یک کسبوکار مطالبه، مجوز یا محدودیت متفاوت ایجاد کنند، عملاً مسئولیت گم میشود.
از تجربه پروژههای واقعی هم میشود دید که مشکل بخش خصوصی معمولاً «نبودن یک سازمان دیگر» نیست؛ مشکل این است که برای یک فعالیت واحد باید از چند مسیر جوابهای متفاوت گرفت.
پس من تعداد نهادها را مسئله اصلی نمیدانم؛ ابهام در مسئولیت و مرجع نهایی تصمیم را مسئله میدانم.
اگر شما مدیر یک پلتفرم رمزارزی بودید، با توجه به مقررات جدید چه تغییراتی ایجاد میکردید؟
حتی قبل از نهایی شدن همه جزئیات مقررات، چند موضوع را جدی میکردم: احراز هویت و مبارزه با پولشویی، تفکیک دارایی مشتری از دارایی شرکت، اثبات و حسابرسی داراییهای تحت نگهداری، امنیت و مدیریت کلید، ثبت سوابق قابل حسابرسی، قواعد شفاف پذیرش دارایی، مدیریت تعارض منافع و سازوکار روشن برداشت و شکایت مشتری.
اینها فقط خواسته تنظیمگر نیست؛ حداقلهای یک صنعت مالی بالغ است.
اما برای سرمایهگذاری بلندمدت یک چیز دیگر هم لازم است: کسبوکار باید بداند قواعد بازی سه ماه بعد عوض نمیشوند. سرمایه بیشتر از مقررات سخت، از مقررات غیرقابلپیشبینی میترسد.
آیا بهتر است همه فعالان بازار رمزارز یک مجوز واحد دریافت کنند؟
من اساساً با این تصور که همه فعالان این صنعت یک نوع کسبوکارند مشکل دارم.
صرافی، متولی نگهداری دارایی، صادرکننده توکن، پذیرنده توکن، سکوی تأمین مالی و ارائهدهنده کیفپول الزاماً یک فعالیت نیستند.
مدل منطقیتر، مجوز یا الزام متناسب با فعالیت است؛ ولی از منظر کسبوکار باید یک درگاه و فرایند هماهنگ وجود داشته باشد. یعنی تعدد صلاحیت تخصصی نباید تبدیل به تعدد سرگردانی شود.
ابزار برخورد با یک سکوی رمزارزی متخلف چه باید باشد؟
برخورد هم باید مبتنی بر ریسک و متناسب با تخلف باشد.
تخلف گزارشدهی با دستبردن در دارایی مشتری یک چیز نیست. قاعده خوب باید طیفی از اخطار و الزام به اصلاح تا جریمه، محدودیت فعالیت، تعلیق و در موارد جدی لغو مجوز داشته باشد.
اما مهمتر از شدت مجازات، فرایند روشن، حق اعتراض و قابل پیشبینی بودن اجرای مقررات است. مسدود کردن ناگهانی یک کسبوکار مالی خودش میتواند دارایی کاربران را در معرض خطر قرار دهد.
آیا مقررات جدید در نهایت امنیت کاربران را افزایش میدهد یا ممکن است باعث مهاجرت کاربران و کسبوکارها شود؟
هر دو امکان وجود دارد و دقیقاً همینجا کیفیت تنظیمگری مشخص میشود.
اگر مقررات باعث شود دارایی مشتری تفکیک شود، ذخایر قابل حسابرسی باشند، امنیت بهتر شود و مسئولیت پلتفرم روشن باشد، قطعاً به نفع مردم است.
“”توسعه برند را در اینستاگرام و تلگرام و لینکدین دنبال کنید””
اما اگر هزینه فعالیت رسمی را آنقدر بالا ببریم که کاربر ایرانی به پلتفرم خارجی، معامله شخصبهشخص یا بازار غیررسمی برود، نهتنها ریسک او کم نشده، بلکه توان نظارتی حاکمیت هم کمتر شده است.
بازار منتظر مقررات نمیماند. سرمایه، فناوری و کاربر مسیر جایگزین پیدا میکنند. تنظیمگری موفق باید فعالیت را به فضای قابل مشاهده بیاورد، نه از آن بیرون براند.
آیا پلتفرمها باید اطلاعات تراکنش کاربران را در اختیار نهادهای مختلف قرار دهند؟
من بین حریم خصوصی و ناشناس بودن مطلق در فعالیت مالی واسطهگریشده تفاوت میگذارم.
پلتفرمی که خدمات مالی ارائه میدهد طبعاً در برابر جرائم مالی و احکام قانونی مسئولیتهایی دارد. اما اینکه «چون داده وجود دارد، پس هر نهادی باید بتواند هر زمان به همه آن دسترسی داشته باشد» منطق قابل دفاعی نیست.
باید هدف، دامنه، مرجع درخواست، مدت نگهداری و دسترسی به داده مشخص باشد و امکان حسابرسی این دسترسی هم وجود داشته باشد.
خط قرمز من نظارت بیضابطه و جمعآوری نامحدود داده شهروندان است. تنظیمگری باید بر فعالیت واسطه متمرکز باشد، نه اینکه کیفپول شخصی شهروند را به شعبهای از نظام نظارتی تبدیل کند.
به نظر شما نگاه حاکمیت به رمزارز بیشتر اقتصادی است یا امنیتی؟
به نظرم هنوز هر دو نگاه همزمان وجود دارد.
یک نگاه از دریچه کنترل پول، خروج سرمایه، تحریم و ریسکهای مالی به موضوع نگاه میکند. نگاه دیگری بلاکچین و دارایی دیجیتال را زیرساخت یک نسل جدید از خدمات مالی، توکنسازی، تأمین مالی و مالکیت دیجیتال میبیند.
مسئله اینجاست که اگر نگاه اول تمام سیاستگذاری را در اختیار بگیرد، فرصت اقتصادی را قربانی کنترل میکنیم؛ و اگر نگاه دوم ریسکهای واقعی را نبیند، صنعت پایدار نمیسازیم.
ما به ترکیب این دو نیاز داریم: نوآوری تحت نظارت، نه نوآوری بدون مسئولیت و نه نظارت بدون نوآوری.
اگر بخواهید فقط یک ایراد اساسی به نظامنامه وارد کنید، چیست؟
اگر بخواهم فقط یک ایراد بگیرم، میگویم هنوز مرز مسئولیت تنظیمگران و طبقهبندی فعالیتها به اندازهای که برای یک سرمایهگذاری بلندمدت لازم است، قابل پیشبینی نیست.
مسئله اصلی صنعت مجوز گرفتن نیست؛ دانستن قواعد بازی است.
آیا صرافی میتواند برای پنج سال آینده سرمایهگذاری کند؟ اگر پنج سال یعنی اینکه مطمئن باشد مدل حقوقی، دسترسی بانکی، الزامات نگهداری دارایی و حدود فعالیتش ناگهان تغییر اساسی نمیکند، هنوز ایجاد چنین اطمینانی نیازمند تثبیت رویههاست.
کسبوکار با مقررات سخت هم میتواند برنامهریزی کند؛ با عدم قطعیت مقرراتی نمیتواند.
آیا نظامنامه جدید میتواند بازار رمزارز را رسمیتر کند؟
این یک طیف است، نه انتخاب صفر و یک.
هرچه هزینه و ریسک فعالیت رسمی نسبت به غیررسمی بیشتر شود، بخشی از بازار به بیرون رانده میشود. هرچه فعالیت رسمی امنیت، دسترسی بانکی، اعتبار و حمایت حقوقی واقعی بیشتری بدهد، بازار به سمت رسمی شدن میرود.
“”توسعه برند را در اینستاگرام و تلگرام و لینکدین دنبال کنید””
پس موفقیت مقررات را نهایتاً باید با رفتار بازار سنجید، نه تعداد بخشنامهها.
در تنظیمگری رمزارز چگونه باید بین امنیت کاربران و آزادی فعالیت پلتفرمها تعادل ایجاد کرد؟
من این دو را اصولاً مقابل هم نمیگذارم.
پلتفرم باید در جایی که امین دارایی مردم است، مسئولیت سنگین داشته باشد؛ اما این مسئولیت نباید تبدیل به اختیار نامحدود دولت بر دارایی و رفتار خصوصی کاربران شود.
به بیان ساده: هرجا دارایی مردم در اختیار واسطه است، نظارت قویتر؛ هرجا دارایی در اختیار خود شهروند است، مداخله محدودتر.
این به نظرم یکی از مهمترین اصولی است که میشود کل تنظیمگری را روی آن بنا کرد.
آیا انتظار دارید با اجرای نظامنامه تعداد صرافیهای رمزارزی کاهش پیدا کند؟
ممکن است. ولی کم شدن تعداد به خودی خود نه موفقیت است نه شکست.
اگر بازیگران فاقد امنیت، ذخیره کافی یا ساختار حرفهای حذف شوند، میتواند نتیجه طبیعی بلوغ بازار باشد. اما اگر شرکتهای سالم صرفاً به دلیل هزینه مقررات یا ابهام حقوقی حذف یا مهاجرت کنند، نتیجه معکوس گرفتهایم.
معیار باید کیفیت و سلامت بازار باشد، نه تعداد بازیگران.
اگر سه چیز را تغییر میدادید، چه بود؟
به جای اینکه بدون متن نهایی شماره ماده بدهم، سه تغییر ساختاری را پیشنهاد میکنم:
اول؛ مرزبندی دقیق صلاحیتها بر اساس ماهیت فعالیت و ریسک. پول و پرداخت، اوراق و سرمایهگذاری، توکنسازی دارایی واقعی، نگهداری، مبادله و کیفپول را نباید یک فعالیت فرض کنیم.
دوم؛ یک مسیر واحد و قابل پیشبینی برای کسبوکار. پشت صحنه هر تعداد نهاد لازم است با هم هماهنگ شوند، ولی فعال اقتصادی نباید مسئول حل اختلاف دستگاههای حاکمیتی باشد.
سوم؛ اصل تناسب و حفاظت از حقوق کاربر. از یک طرف ذخایر، تفکیک دارایی، امنیت، حسابرسی و مسئولیت پلتفرم باید جدی باشد و از طرف دیگر حریم خصوصی، مالکیت شخصی و حق نگهداری دارایی خارج از پلتفرم محترم بماند.
«مسئله ما کمبود کنترل نیست؛ کمبود معماری درست حکمرانی است»
اگر بخواهم تمام این بحث را خلاصه کنم، مسئله ما کمبود کنترل نیست؛ کمبود معماری درست حکمرانی است.
تنظیمگری خوب باید مسئولیت را بیشتر و عدم قطعیت را کمتر کند. باید بدانیم چه کسی، چه چیزی را، با چه اختیاری و بر اساس چه ریسکی تنظیم میکند؛ و در نهایت هم اختیار و مالکیت شهروند نباید بیدلیل از او گرفته شود.
