از بیمه اجباری تا یارانه هدفمند حق بیمه بر اساس ارزیابی وسع افراد
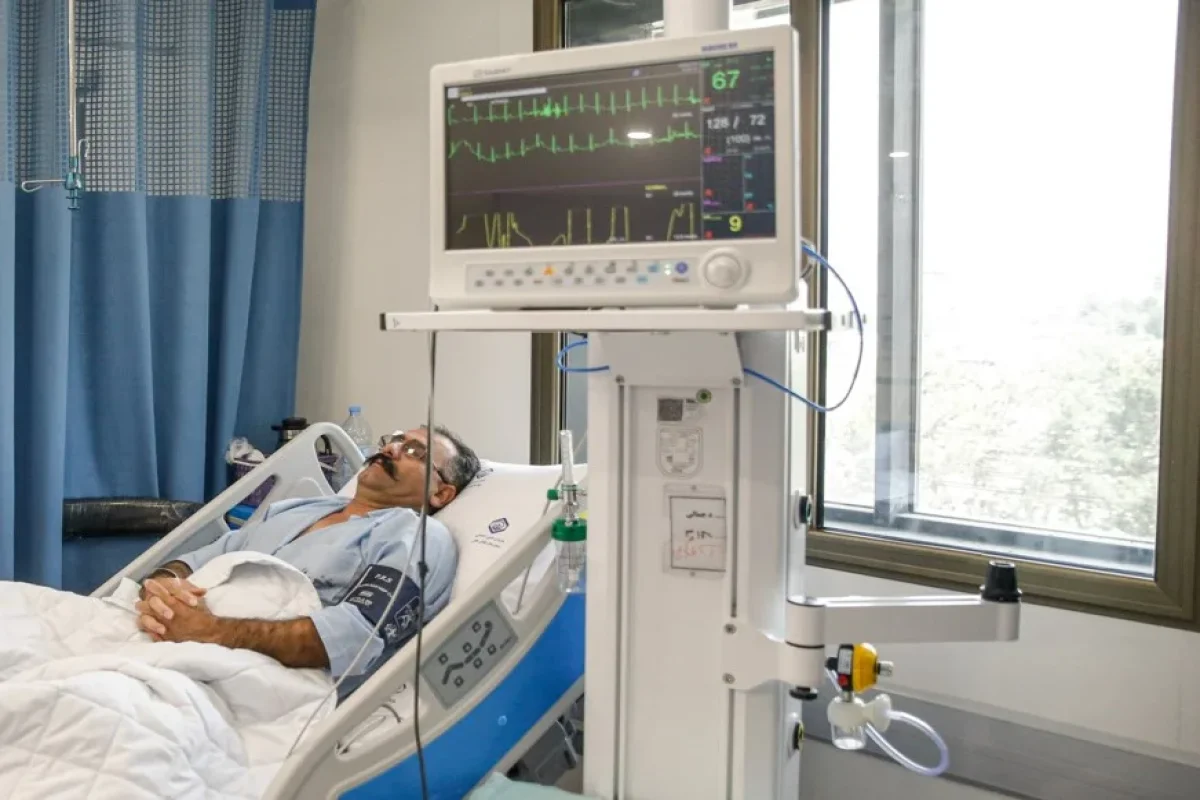
به گزارش توسعه برند، سیاست «بیمه روی تخت بیمارستان» که با هدف کاهش پرداخت از جیب بیماران و گسترش پوشش همگانی اجرا شده بود، اکنون با چالشهای جدی در اصول بیمهگری و پایداری مالی مواجه است و کارشناسان با اشاره به تجربه کشورهای توسعهیافته تاکید میکنند این شیوه تنها در شرایط بحران قابل توجیه بوده و راهکار پایدار، اجرای واقعی بیمه اجباری است.
در سالهای اخیر و به ویژه پس از اجرای طرح تحول سلامت، دولت با هدف افزایش پوشش بیمهای و کاهش پرداخت از جیب بیماران، سیاستی را اتخاذ کرد که طی آن، افراد فاقد بیمه درمانی هنگام بستری شدن در بیمارستانهای دولتی، توسط سازمان بیمه سلامت ایران بیمه میشوند.
این بیمه معمولا پایهای و محدود به خدمات بستری است و حق بیمه برای دهکهای پایین (اول تا پنجم)، رایگان است. نهاد مسئول این نوع بیمه، سازمان بیمه سلامت ایران و ماموریت آن، پوشش اقشار آسیبپذیر و فاقد بیمه پایه است.
این فرآیند اقتصادی نیست
محمد رضا ظفرقندی، وزیر بهداشت، درمان و آموزش پزشکی در مصاحبه ای به ایران گفته بود: در حال حاضر این افراد در صورت بروز عارضه یا بیماری، توسط بیمه سلامت روی تخت بیمارستان بیمه میشوند. اقداماتی که در وزارت بهداشت، درمان و آموزش پزشکی و سازمان بیمه سلامت ایران انجام میشود، بر اساس قوانین مصوب مجلس شورای اسلامی است. افرادی که قبلا خود را بیمه درمانی نکردهاند، در حال حاضر توسط سازمان بیمه سلامت ایران، روی تخت بیمارستان و هنگام بیماری یا بروز عارضه، بیمه میشوند.
او افزود: هرچند این فرآیند (پوشش بیمه سلامت روی تخت بیمارستان) اقتصادی نیست اما قانون این موضوع را تکلیف کرده که اگر فردی تحت پوشش بیمه نیست و بیمار شد، باید روی تخت بیمارستان بیمه شود.
راهکارهای جایگزین در سایر کشورها چیست؟
کشورهای توسعهیافته برای پوشش بیمهای افراد فقیر، بهجای بیمهکردن در لحظه بستری، از سازوکارهای پیشگیرانه، پایدار و مبتنی بر عدالت اجتماعی از جمله ثبتنام خودکار، یارانه هدفمند و بیمه اجباری با مشارکت پلکانی استفاده میکنند.
علی محمد مصدق راد، دکترای تخصصی سیاستگذاری و مدیریت سلامت و استاد دانشگاه علوم پزشکی تهران در درباره تجربه سایر کشورها و استفاده از راهکارهای جایگزین، به ایرنا گفت: یک روش، ثبتنام خودکار و پیشگیرانه برای گروههای آسیبپذیر است؛ در این روش، در کشورهایی مانند آلمان، فرانسه و کانادا، افراد کمدرآمد بهصورت خودکار تحت پوشش بیمه پایه بدون نیاز به اقدام فردی قرار میگیرند. اطلاعات اقتصادی از پایگاههای دولتی (مالیات، رفاه، اشتغال) استخراج میشود و بیمه بهصورت پیشگیرانه فعال میشود.
او ادامه داد: روش دیگر، یارانه هدفمند حق بیمه بر اساس ارزیابی وسع است؛ در هلند و سوئیس، دولت بخشی از حق بیمه افراد کمدرآمد را پرداخت میکند، اما افراد موظف هستند در سیستم بیمه ثبتنام کنند. این مدل موجب حفظ اصول بیمهگری و مشارکت همگانی در ریسک میشود.
“”توسعه برند را در بله و سروش پلاس دنبال کنید””
مصدق راد بیان کرد: مدل دیگر، بیمه اجباری برای همه شهروندان است؛ در آلمان و ژاپن، بیمه سلامت برای همه افراد اجباری است و عدم ثبتنام مشمول جریمه میشود. این سیاست موجب ورود افراد سالم به سیستم و پایداری مالی صندوقهای بیمهای میشود.
این روش برای شرایط بحران کرونا بود
وقتی نظامهای تامین منابع سلامت به مالیات متصل شوند، مشارکت عادلانه مردم در تامین منابع نیز خود به خود تنظیم میشود؛ یعنی فردی که شرایط مالی بهتری دارد، هزینه بیشتری پرداخت میکند. در اصل ۲۹ قانون اساسی، دولت به فراهم آوردن و تامین حداقلهای خدمات مطلوب سلامت برای آحاد مردم مکلف شده است.
محمد جواد کبیر، عضو فرهنگستان علوم پزشکی و مدیرعامل اسبق سازمان بیمه سلامت ایران نیز در این باره به ایلنا گفت: معنی و مفهوم خاصی درباره بیمه شدن افراد روی تخت بیمارستان نداریم؛ اگر در مقطعی کوتاه در دوره کرونا، این اقدام انجام میشد، روشی برای شرایط بحران بود و قرار نیست این روش ادامه پیدا کند و باید سازمانهای بیمهگر پایه سلامت به دولت یا مجلس اعلام میکردند که بدین ترتیب، افراد دیگر بیمههای خود را تمدید نخواهند کرد.
افراد تا وقتی نیاز پیدا نکنند، به فکر بیمه نمیافتند
سید حسن امامی رضوی، مشاور وزیر بهداشت و عضو فرهنگستان علوم پزشکی گفت: در قانون برنامه هفتم پیشرفت، به صراحت گفته شده همه ایرانیان فاقد بیمه پایه سلامت، بیمه شده سازمان بیمه سلامت ایران محسوب میشوند؛ یعنی از زمان اجرای قانون، همه افرادی که بیمه ندارند، تحت پوشش قرار میگیرند که این موضوع منوط به تصویب آیین نامه شده است. حق بیمه دهک اول تا پنجم باید توسط دولت پرداخت شود و برای دهکهای بعدی نیزدرصدهای تخفیف اعلام شده است.
او ادامه داد: تا وقتی فرد برای بستری به بیمارستان نرفته باشد، توجهی به بیمه نمیکند و در حوزه سرپایی، هزینهها را به صورت آزاد پرداخت میکند؛ افرادی که پوشش بیمهای ندارند، تا وقتی سالم هستند و نیازی به خدمات سلامت ندارند، مشکلی وجود ندارد اما وقتی بیمار شده و بستری میشوند، دچار هزینههای فقرزای سلامت خواهند شد.
پیشنهاد اصلاحی در ایران چیست؟
مصدق راد در این زمینه ۶ پیشنهاد اصلاحی مطرح کرد و گفت: پیشنهاد اول، اجرای واقعی بیمه اجباری برای همه شهروندان است؛ تدوین آییننامههای الزامآور برای ثبتنام اجباری و اعمال جریمه یا محدودیت در دریافت خدمات دولتی برای افراد فاقد بیمه انجام شود.
او ادامه داد: پیشنهاد دیگر، توسعه ثبتنام خودکار با استفاده از دادههای ملی است؛ اتصال سامانههای بیمه سلامت، وزارت رفاه، مالیات و ثبت احوال و شناسایی و پوشش خودکار افراد فاقد بیمه در دهکهای پایین و متوسط انجام شود.
مصدق راد بیان کرد: پیشنهاد سوم، ممنوعیت بیمه شدن در لحظه بستری، جز در شرایط اضطراری خاص است؛ تعیین بازه زمانی مشخص برای فعالسازی بیمه (مثلا ۱۰ روز قبل از بستری) و ایجاد صندوق حمایتی جداگانه برای موارد اورژانسی واقعی انجام شود.
او افزود: پیشنهاد دیگر، ادغام سیاستهای بیمهای با سایر خدمات اجتماعی است؛ هماهنگی بین بیمه سلامت، کمیته امداد، بهزیستی و وزارت رفاه و طراحی بستههای حمایتی جامع برای خانوارهای آسیبپذیر انجام شود.
استاد دانشگاه علوم پزشکی تهران گفت: همچنین افزایش شفافیت و نظارت بر منابع و مصارف بیمه سلامت پیشنهاد دیگری است؛ انتشار گزارشهای عمومی از وضعیت مالی و عملکرد بیمه و جلوگیری از تقلب، ثبتنامهای صوری و سوءاستفاده از یارانهها انجام شود.
اوادامه داد: پیشنهاد ششم، فرهنگسازی عمومی درباره ضرورت بیمه سلامت است؛ یعنی آموزش عمومی از طریق رسانهها، مدارس و مراکز بهداشتی و تبیین نقش بیمه در پیشگیری، کاهش هزینهها و حمایت اجتماعی انجام شود.
راهکارهای جایگزین «بیمه روی تخت بیمارستان» چیست؟
شهرام غفاری، معاون سابق درمان سازمان تامین اجتماعی نیز درباره اصلاح روش بیمه شدن افراد، اظهار کرد: اگر کشور به سمت مدل بیمههای اجتماعی برود، بیمه باید اجباری شود. منظور از بیمههای اجتماعی، بیمهای است که بر اساس کار، اجباری شده و مبنای کار و کارفرمایی دارد. در مورد اشخاصی که مشغول به کار نیستند، حق بیمه باید توسط دولت پرداخت شود و اگر آن شخص، برخوردار باشد، باید مجبور به پرداخت حق بیمه شود که با ملاحظات بانکی یا مالیاتی میتوان به نتیجه رسید. حتی در برخی کشورها ترجیح میدهند افرادی که مشکل مالی ندارند، از بیمه خصوصی استفاده کرده و هزینه خود را به صورت آزاد پرداخت کنند.
غفاری افزود: اگر قرار به مدل بیمه ملی باشد، همه شهروندان تحت پوشش بیمه قرار میگیرند که یا از طریق مالیات یا مشارکت مستقیم، تحت پوشش خواهند بود. در این مدل، حق بیمه افرادی که توان پرداخت ندارند، توسط دولت پرداخته میشود. برای مردم، پرداخت حق بیمه راحتتر از پرداخت مالیات است، زیرا آثار بیمه را راحتتر درک میکنند؛ اما اگر مالیات کم باشد، بیمه هم کنار آن قرار میگیرد، ولی اگر بیمه کفاف هزینهها را ندهد، دولت کمک میکند.