عضو شورای عالی بورس: بازار سرمایه نمیتواند هم خزانه دولت باشد، هم موتور تولید
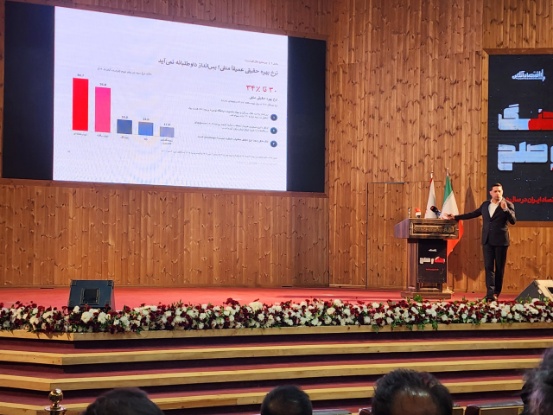
احسان دشتیانه در همایش جنگ و صلح اقتصاد انلاین اعلام کرد از ۸۵۸ همت تأمینی که بازار سرمایه در شش ماه نخست ۱۴۰۵ فراهم کرد، ۶۰۱ همت به دولت و شهرداریها رسید و تنها ۲۵۷ همت به بخش غیردولتی.
به گزارش توسعه برند؛ احسان دشتیانه، عضو شورای عالی بورس، میگوید ازدحام دولت بازار اوراق را به «خزانه» تبدیل کرده و بازاری که باید ستون دوم تأمین مالی باشد، در عمل به شاخهای از بودجه دولت بدل شده است.
دشتیانه در توصیف شرایط اقتصاد کلان گفت تورم نقطهبهنقطه در مهرماه ۸۸ درصد بوده و سقف کریدور نرخ بینبانکی به ۲۴ درصد رسیده است. بازار سرمایه نیز به گفته او ۸۰ روز در پی جنگ متوقف ماند.
سهم کوچک و رشد ناچیز
به گفته این عضو شورای عالی بورس، سهم بازار سرمایه در پنج ماهه نخست ۱۴۰۵ هنوز زیر ۱۰ درصد است. افزایش این سهم در یک سال تنها سهدهم واحد بوده و در شش ماهه نخست، از ۹.۴ به ۹.۷ رسیده است.
از کل ۸۵۸ همت تأمین مالی بازار سرمایه در نیمه اول ۱۴۰۵، حدود ۶۰۱ همت سهم دولت و شهرداریها بوده و ۲۵۷ همت سهم بخش غیردولتی؛ رقمی که به گفته او حدود ۴.۵ درصد از تأمین مالی بنگاهها را پوشش میدهد.
بازار اوراق؛ خزانه دولت؟
دشتیانه تأکید کرد ازدحام دولت باعث شده بازار بدهی به خزانه دولت تبدیل شود. به گفته او، سقف انتشار اوراق در لایحه بودجه ۱۴۰۵ به ۱۰۳۰ همت رسیده، در حالی که سال گذشته ۷۵۰ همت بود. انتشار صکوک نیز در نیمه اول امسال ۹۴ درصد رشد کرده و از ۳۴۸ به ۶۷۶ همت رسیده است؛ رقمی که ۷۹ درصد کل تأمین مالی بازار سرمایه را تشکیل میدهد. جمعبندی او صریح بود: «بازار سرمایه نمیتواند هم خزانه دولت باشد و هم موتور محرک تولید.»
بازار سرمایه جایگزین بانک نیست
دشتیانه یادآوری کرد حتی اقتصادهای پیشرفته بانک را جایگزین نکردهاند و اروپا همچنان بانکمحور است. او به عربستان سعودی اشاره کرد، جایی که سهم صکوک ۶۲ درصد است و مانده بازار بدهی از ۵۲۰ میلیارد دلار فراتر میرود. به گفته او، حجم صکوک جهان هم تا پایان ۲۰۲۵ از یک تریلیون دلار گذشته است.
او پیشنهاد کرد بهجای رقابت، مزیتهای دو شبکه با هم سنجیده شود:
شبکه بانکی: تجهیز سپردهها، خدمات پرداخت و اعتباری، تأمین مالی کوتاهمدت و سرمایه در گردش بنگاهها، اعتبار مشتریان خرد و بنگاههای کوچک، اعتبارسنجی متقاضیان و ضمانت برای تسهیل انتشار اوراق.
بازار سرمایه: تأمین مالی بلندمدت و طرحهای بزرگ، جذب منابع سرمایهگذاران نهایی و پسانداز بلندمدت، افزایش سرمایه و تقویت ساختار مالی شرکتها، توزیع ریسک میان سرمایهگذاران و شرکتها، و ابزارهایی مثل شرکتهای پروژه سهامی عام و صندوقهای پروژه.
“”توسعه برند را در اینستاگرام و تلگرام و لینکدین دنبال کنید””
شروط ستون دوم شدن بازار سرمایه
دشتیانه معتقد است بازار سرمایه تا زمانی که دولت بخش بزرگی از ظرفیتش را مصرف میکند، نمیتواند نقش دوم تأمین مالی را بازی کند. به گفته او، این تغییر پنج شرط دارد و شرط اول از همه مهمتر است: نرخ حقیقی نباید منفی باشد. او این را به مهار «سلطه مالی» گره میزند؛ یعنی کسری بودجه نباید به رشد پایه پولی، نرخهای دستوری و خریدار اجباری اوراق تبدیل شود. وقتی دولت برای پوشاندن کسری، بازار را به خرید اوراق وادار میکند، قیمتها دیگر سیگنال واقعی ریسک و بازده نیستند و سرمایهگذار خصوصی جایی در بازی ندارد.
شرط دوم ثبات قواعد است. سرمایهگذاری بلندمدت، با قوانینی که هر چند ماه یک بار عوض میشوند، شکل نمیگیرد.
شرط سوم عقبنشینی دولت از ازدحام است: تا وقتی بخش اعظم تأمین مالی بازار صرف خود دولت و شهرداریهاست، بنگاه تولیدی در صف انتظار میماند.
چهارم، «پول صبور» و نقدشوندگی است؛ پروژههای بزرگ منابعی میخواهند که بتوانند سالها بمانند، اما همان سرمایهگذار باید مطمئن باشد در صورت نیاز میتواند از بازار خارج شود.
پنجم، حاکمیت شرکتی و فرایندهای ساده است، چون بدون شفافیت و سازوکار روان، نه شرکتها حاضر به ورود میشوند و نه سرمایهگذاران به آنها اعتماد میکنند.
جمعبندی دشتیانه روشن است: بازار سرمایه با بانک رقیب نیست و نباید جایگزین آن هم شود، چون حتی در اقتصادهای پیشرفته بانک ستون اصلی مانده است. اما این بازار برای اینکه مکمل واقعی بانکها و موتور تأمین مالی تولید باشد، باید اول از نقش «خزانه دولت» بیرون بیاید. تا آن زمان، آمار نیمه اول ۱۴۰۵ همین تصویر را نشان میدهد: بازاری که رشد کرده، اما رشدش بیشتر به سود بدهی دولت بوده تا سرمایه تولید.
